✅ Veredicto en 30 segundos
- Qué es el interés compuesto: la explicación sin rodeos ni tecnicismos de un pintor de coches en Baviera que lo descubrió estudiando por las noches.
- El gran error de los padres: casi nadie aprovecha el dinero que recibe por sus hijos desde el primer día para construirles un patrimonio.
- Tu propia matemática: cómo poner a prueba el efecto bola de nieve de tu propio dinero con una herramienta gratuita hecha con inteligencia artificial.
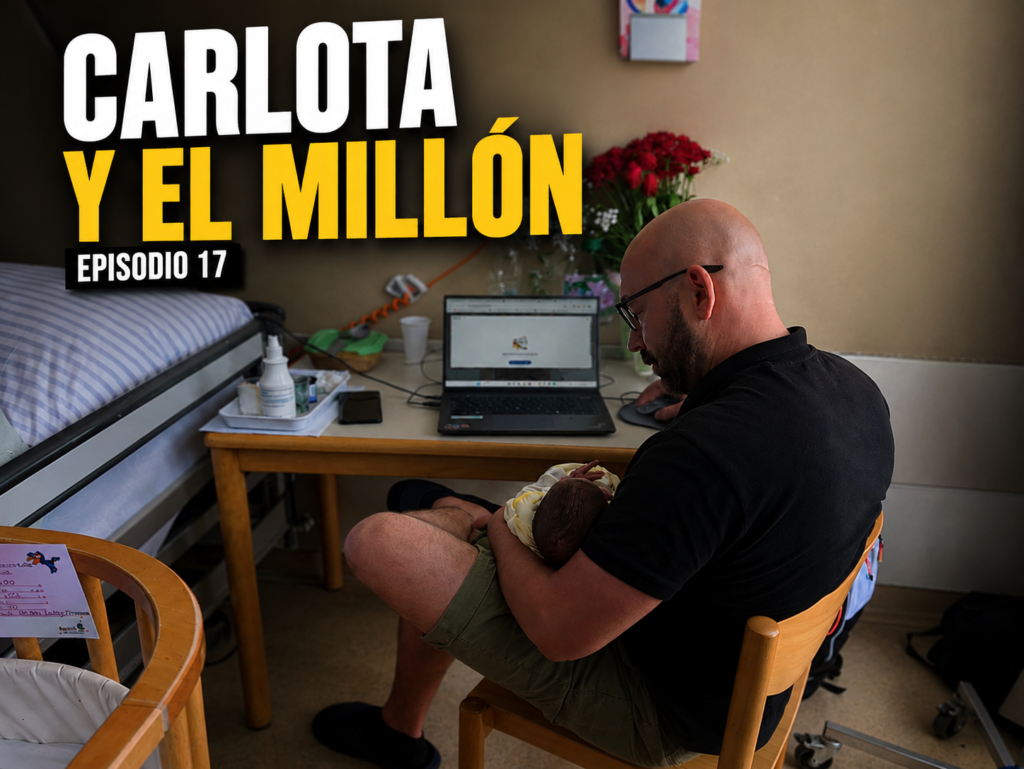
Mira el episodio completo: Ep. 17
El 4 de septiembre de 2026 nació mi hija Carlota. Ese mismo día, mientras esperaba en la habitación del hospital, entendí algo sobre el dinero que ojalá me hubieran contado hace veinte años.
Cuando la Ruta 2032 tuvo cara
Llevo 139 días construyendo la Ruta 2032. Salgo del taller en Alemania, llego a casa y me pongo a trabajar frente a la pantalla para levantar un proyecto que me saque del sistema en 2.190 días. Hasta ahora, el 1 de enero de 2032 era solo una cifra en un calendario, una meta abstracta de libertad financiera para no tener que depender de mi físico toda la vida.
El 4 de septiembre todo cambió. Nació mi hija Carlota.
Cuando me quedé a solas en la habitación del hospital mientras ella y Diana descansaban, me di cuenta de un detalle que me puso la piel de gallina: los mismos 139 días que yo llevo apretando los dientes para construir este ecosistema son exactamente los mismos 139 días que Carlota ha estado formándose. Empezamos este viaje a la vez. Hoy la Ruta 2032 ya no es un concepto teórico; pesa tres kilos y pico, tiene una fuerza increíble y me ha multiplicado la responsabilidad por mil.
Interés compuesto para hijos: la explicación sin rodeos
No soy economista ni asesor financiero. Soy un tipo que pinta coches en Baviera y que ha dedicado sus noches a entender cómo funcionan las reglas del juego que nunca nos enseñaron en la escuela.
El interés compuesto es, básicamente, el efecto bola de nieve. Imagina una bolita de nieve pequeña en la cima de una montaña. Al principio la lanzas y parece una tontería: no abulta nada, nadie la mira, parece que no sirve para nada. Pero si la dejas rodar, esa bola va pegando más nieve sobre sí misma a cada metro que avanza. Al cabo del tiempo, la bola no crece por la nieve que tú le tiras, sino por el propio tamaño que va acumulando.
Con el dinero pasa exactamente lo mismo. El problema de la mayoría de trabajadores que vivimos de un sueldo es que nos han enseñado a derretir la bola de nieve mes a mes, antes de que empiece a rodar.
El cálculo del Kindergeld: el millón de Carlota
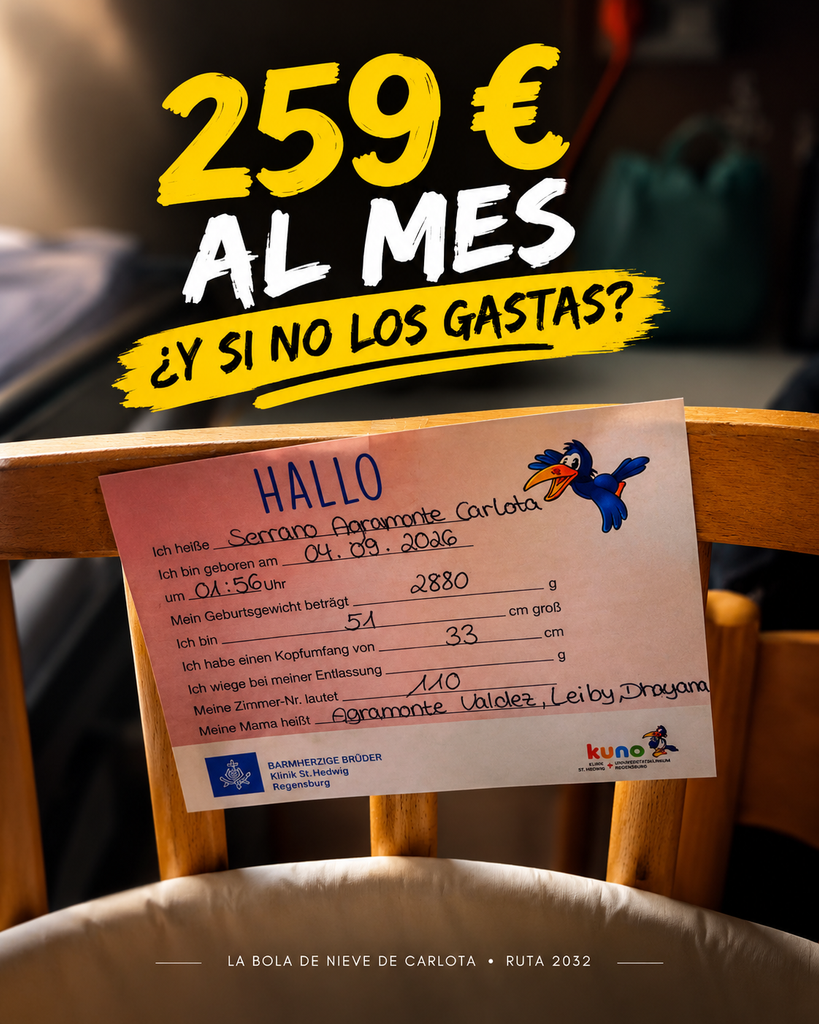
En Alemania el estado te da una ayuda por cada hijo llamada Kindergeld, que en 2026 es de 259€ al mes. La mayoría de las familias usan ese dinero para el día a día: ropa, pañales, juguetes. Es respetable. Pero yo me hice una pregunta distinta: ¿qué ocurre si ese dinero no se toca y se pone a trabajar desde el primer mes?
Hice los números y la cifra me dejó sin palabras:
| Concepto | Dato real |
|---|---|
| Kindergeld mensual | 259 € |
| Años de aportación | 18 años |
| Aportación total de tu bolsillo/estado | 55.944 € |
| Capital a los 18 años (al 7% medio anual) | ~103.000 € |
| Capital a los 43 años (sin poner un euro más) | ~560.000 € |
| Capital a los 50 años (sin poner un euro más) | +1.000.000 € |
Aviso importante: no soy asesor financiero y esto no es una recomendación de compra. El 7% es la rentabilidad media histórica anual que han ofrecido los índices bursátiles mundiales durante el último siglo. Habrá años de caídas y años de subidas — por eso la matemática solo funciona cuando el horizonte temporal es a largo plazo.
El Espejo 2032: pon a prueba tus propios números
Cuando escuchas la palabra «un millón de euros», tu cerebro desconecta porque piensa que es un truco o una fantasía. Para romper esa parálisis, he construido con inteligencia artificial una herramienta gratuita a la que he llamado el Espejo 2032.
No la he creado para venderte nada ni para darte fórmulas mágicas. La he diseñado para que te sientes frente a tu pantalla, pongas la cifra que tú puedes ahorrar al mes (sean 50€, 100€ o lo que recibes por tus hijos) y veas con tus propios ojos cómo el tiempo multiplica tu esfuerzo si eres constante.
El orden que casi nadie respeta
Antes de lanzarte a invertir el dinero de tus hijos o el tuyo propio, hay un orden estricto que debes respetar. Querer invertir cuando estás ahogado por las deudas es como intentar construir el tejado de una casa sin haber puesto los cimientos.
En mi propio camino estoy aplicando esta hoja de ruta sin saltarme ningún paso:
- Liquidar la deuda de consumo: mientras debas dinero a crédito o tarjetas, los intereses juegan en tu contra y destruyen cualquier intento de ahorro.
- Fondo de emergencia: entre 6 y 12 meses de tus gastos fijos guardados en un lugar seguro. Esto es lo que te da la tranquilidad mental para no vender tus inversiones en pánico si mañana hay un problema en el trabajo.
- Invertir con visión de largo plazo: ya sea mediante fondos indexados o estrategias más avanzadas como la inversión inmobiliaria (aquí analicé a fondo si merece la pena), este paso solo se activa cuando los dos anteriores están consolidados.
Preguntas frecuentes
¿Qué es el interés compuesto y por qué importa?
Es el proceso por el cual los rendimientos que genera tu dinero se vuelven a reinvertir para generar nuevos rendimientos. No es un atajo rápido, es la acumulación de la paciencia en el tiempo.
¿El 7% de rentabilidad está garantizado?
No. Ninguna inversión en renta variable tiene garantías. El 7% representa la media histórica de los mercados globales a lo largo de décadas. El mercado sube y baja, por eso el factor clave es no necesitar ese dinero a corto plazo.
¿Dónde puedo invertir el dinero de mis hijos si vivo en Alemania o España?
No recomiendo productos específicos ni entidades bancarias. Lo primero que debes hacer antes de mover un solo euro es educarte, entender qué es un fondo indexado diversificado y conocer tus propios plazos financieros.
¿Qué es el Espejo 2032?
Es una herramienta interactiva y gratuita que he desarrollado con IA para que cualquier persona pueda simular el crecimiento de sus ahorros en función del tiempo y la cantidad mensual aportada.
¿Hace falta mucho dinero para empezar?
No. La lección del cálculo de Carlota es que el tiempo es infinitamente más importante que la cantidad inicial. Empezar con 50€ al mes a 20 años vista es mucho más potente que intentar aportar grandes sumas cuando ya es tarde.
¿Cómo puedo seguir tu día a día en la Ruta 2032?
Puedes seguir los episodios diarios en YouTube y suscribirte al Informe Semanal en acceso.mejoratunivel.online.
Únete a la tribu real: el Informe Semanal
Si estás cansado del humo de internet y quieres ver cómo un trabajador común construye su libertad paso a paso, con los números reales sobre la mesa, te invito a acompañarme. Cada domingo envío el Informe Semanal a la comunidad. Sin spam, sin ventas agresivas y sin historias raras. Solo los datos crudos de la semana: lo que he probado, las herramientas de IA que utilizo, mis errores y los avances de la Ruta 2032.
Pintor de coches en Baviera, creador de la Ruta 2032 y fundador de mejoratunivel.online. Documento en tiempo real y sin filtros mi proceso real hacia la libertad financiera, aplicando finanzas personales, inteligencia artificial y herramientas digitales desde la perspectiva de un trabajador manual. Conoce toda mi historia en Quién soy.